Domain koplanar.de kaufen?
Wir ziehen mit dem Projekt
koplanar.de um.
Sind Sie am Kauf der Domain
koplanar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain koplanar.de kaufen?
Sind gerade und ebene parallel?
Sind gerade und ebene parallel? Gerade Linien sind unendlich lang und haben keine Breite, während eine Ebene eine unendliche Ausdehnung in zwei Dimensionen hat. Daher können gerade Linien und Ebenen parallel zueinander verlaufen, wenn sie sich nie schneiden und immer den gleichen Abstand zueinander haben. Wenn eine gerade Linie jedoch in einer Ebene liegt, sind sie nicht parallel, da sich die gerade Linie innerhalb der Ebene bewegt und sich möglicherweise schneidet. Es hängt also davon ab, ob die gerade Linie in der Ebene liegt oder nicht, ob sie parallel sind. Insgesamt kann man also nicht pauschal sagen, ob gerade Linien und Ebenen parallel sind, es kommt auf den konkreten Fall an. **
Ist die gerade parallel zur Ebene?
Ist die gerade parallel zur Ebene? Um dies zu überprüfen, müssen wir die Richtungsvektoren der Geraden und der Ebene vergleichen. Wenn die Richtungsvektoren der Geraden und der Normalenvektor der Ebene orthogonal zueinander sind, dann ist die Gerade parallel zur Ebene. Andernfalls schneiden sich die Gerade und die Ebene. Es ist auch möglich, die Parametergleichung der Geraden in die Koordinatengleichung der Ebene einzusetzen, um zu überprüfen, ob es eine Lösung gibt. Auf diese Weise können wir feststellen, ob die Gerade parallel zur Ebene verläuft. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:


-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
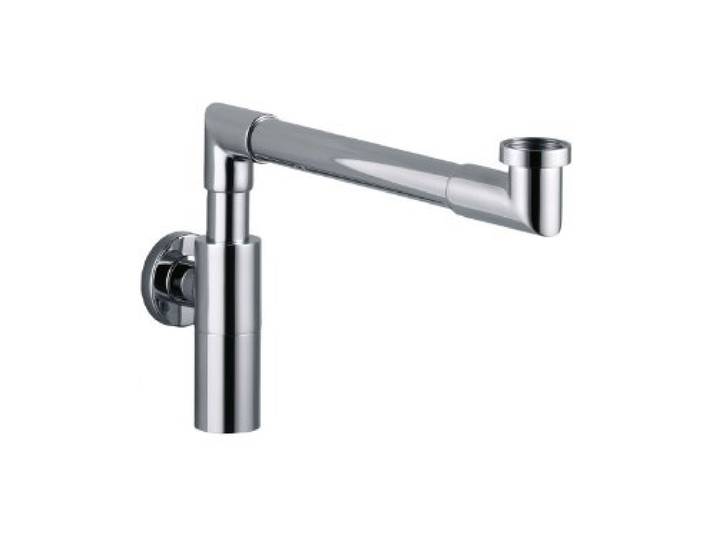
AVENARIUS Flach-Aufputz-Siphon, DN 32 - Linie Universal<p>Der <strong>AVENARIUS Flach-Aufputz-Siphon</strong> der Linie Universal vereint handwerkliche Präzision mit innovativem Design. Dieses hochwertige Produkt ist speziell für gehobene Ansprüche im Badezimmer konzipiert und erfüllt höchste Anforderungen an Funktionalität und Ästhetik. Der Siphon besteht aus <strong>verchromtem Messing</strong>, was nicht nur für eine ansprechende Optik sorgt, sondern auch die Langlebigkeit und Widerstandsfähigkeit des Produkts gewährleistet.</p><p>Mit seiner eleganten <strong>silbernen Farbe</strong> fügt sich der Siphon harmonisch in jedes Badezimmerambiente ein und setzt stilvolle Akzente. Die durchdachte Konstruktion ermöglicht eine einfache Installation und sorgt dafür, dass das Wasser effizient abfließt, ohne unangenehme Gerüche zu verbreiten. Die flache Bauweise des Siphons ist besonders platzsparend und eignet sich ideal für moderne Badezimmer, in denen jeder Zentimeter zählt.</p><p>Auf dem zweiten Bild findest du eine detaillierte Zeichnung mit allen relevanten Maßen, die dir bei der Planung und Installation helfen. Der <strong>AVENARIUS Flach-Aufputz-Siphon</strong> ist die perfekte Wahl für alle, die Wert auf Qualität und Design legen und ihr Badezimmer mit einem exklusiven Badartikel aufwerten möchten.</p>194,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind gerade und ebene parallel?
Sind gerade und ebene parallel? Gerade Linien sind unendlich lang und haben keine Breite, während eine Ebene eine unendliche Ausdehnung in zwei Dimensionen hat. Daher können gerade Linien und Ebenen parallel zueinander verlaufen, wenn sie sich nie schneiden und immer den gleichen Abstand zueinander haben. Wenn eine gerade Linie jedoch in einer Ebene liegt, sind sie nicht parallel, da sich die gerade Linie innerhalb der Ebene bewegt und sich möglicherweise schneidet. Es hängt also davon ab, ob die gerade Linie in der Ebene liegt oder nicht, ob sie parallel sind. Insgesamt kann man also nicht pauschal sagen, ob gerade Linien und Ebenen parallel sind, es kommt auf den konkreten Fall an. **
-
Ist die gerade parallel zur Ebene?
Ist die gerade parallel zur Ebene? Um dies zu überprüfen, müssen wir die Richtungsvektoren der Geraden und der Ebene vergleichen. Wenn die Richtungsvektoren der Geraden und der Normalenvektor der Ebene orthogonal zueinander sind, dann ist die Gerade parallel zur Ebene. Andernfalls schneiden sich die Gerade und die Ebene. Es ist auch möglich, die Parametergleichung der Geraden in die Koordinatengleichung der Ebene einzusetzen, um zu überprüfen, ob es eine Lösung gibt. Auf diese Weise können wir feststellen, ob die Gerade parallel zur Ebene verläuft. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.